ОСАГО — это не универсальная «подушка безопасности». Многие водители считают, что полис автоматически решит любые проблемы после ДТП, но реальность сложнее. В этой статье я разберу, какие риски не покрываются автогражданкой, почему возникают отказные ситуации и как поступать, чтобы не остаться с убытком и без юридической защиты.
Краткая справка: что такое ОСАГО и что оно покрывает
ОСАГО — обязательное страхование гражданской ответственности водителей. Его задача одна: компенсировать вред, который вы причинили третьим лицам — их имуществу и здоровью.
Это значит, что при виновности водителя выплаты идут пострадавшей стороне, а не владельцу автомобиля, который сел за руль. Понимание этой базовой логики помогает избежать заблуждений о «защите автомобиля» полисом.
Если вы хотите быстро оформить полис или сравнить варианты, удобно воспользоваться сервисом для онлайн-оформления и расчёта — оформление ОСАГО онлайн. Там же можно увидеть разные тарифы и условия.
Общее отличие: страховая защита ответственности и страхование имущества
Важно разграничивать два типа страхования. ОСАГО покрывает ответственность перед третьими лицами. КАСКО — это добровольное страхование, которое возмещает ущерб самому автомобилю в широком диапазоне рисков.
Если вы ожидаете, что ОСАГО оплатит ремонт вашей машины после лобового столкновения, это ошибочное представление. Для ремонта своего автомобиля при вашей вине нужен КАСКО или частичное урегулирование через виновника вне страховых выплат.
Ключевые группы «нестаховых случаев» — когда ОСАГО не работает
Сформируем список ситуаций, в которых полис не обеспечивает выплат или полностью исключает покрытие. Это основные причины потенциальных отказов и недопонимания между владельцем и страховщиком.
- Умышленный вред и преступные действия
- Ущерб собственному автомобилю при вашей вине
- Кража, угоны и вандализм (входят в КАСКО, но не в ОСАГО)
- Повреждения из‑за износа, поломок или брака конструкции
- ДТП при участии водителя без прав или в состоянии опьянения
- Использование автомобиля не по заявленному назначению (гонки, коммерческий перевоз)
- Последствия форс‑мажора: военные действия, терроризм, стихийные бедствия в отдельных случаях
1. Умышленный вред и криминальные ситуации
Если ущерб причинён намеренно — например, владелец повредил чужое авто целенаправленно — это не страховой случай. Страховщик откажет, а вопрос решается в уголовном или гражданском порядке.
То же относится к ДТП, связанным с преступной деятельностью: если авария — следствие противоправных действий, полис не покроет расходы.
2. Ущерб собственному автомобилю — почему ОСАГО не платит
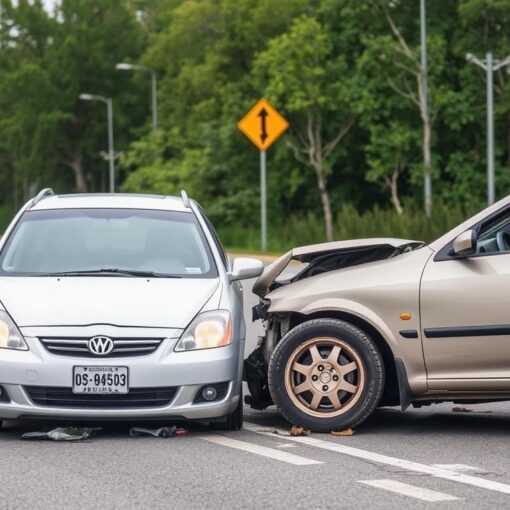
Типичная ошибка водителей — считать ОСАГО страховкой машины. Если вы врезались в столб или в припаркованное авто и вы — виновник, расходы на ремонт вашей машины ОСАГО не возместит. Страховка компенсирует пострадавшей стороне.
Чтобы покрыть собственный ремонт, нужен полис КАСКО или договор с виновником ДТП, который прямо оплатит ваш ремонт. Альтернатива — согласование выплат между сторонами без страховых компаний, но это риск юридически не оформленных договорённостей.
3. Кражи, угоны и вандализм
Кража автомобиля, угон, намеренное повреждение третьими лицами — все это не в зоне ОСАГО. Такие риски входят в программу КАСКО, где предусмотрены выплаты при хищении и актовом вандализме.
Если машина была при этом оставлена не на охраняемой стоянке или водитель нарушил условия хранения, даже КАСКО может уменьшить выплату или отказать. Детали зависят от условий договора.
4. Износ, технические неисправности и брак
Повреждения вследствие естественного износа, коррозии, отказа агрегатов или заводского брака не считаются страховым событием по ОСАГО. Это обслуживающая или гарантийная тема.
Если отказ техники стал причиной ДТП, страховщик может оспаривать причинно‑следственную связь и уменьшать или отменять выплату по ответственности, особенно если владелец нарушал обслуживание.
5. Вождение без прав или в состоянии опьянения
Одна из самых болезненных тем — управление автомобилем лицом без водительского удостоверения или в состоянии алкогольного/наркотического опьянения. В таких случаях страховая компания может отказаться платить либо ограничить выплату.
На практике страховщик руководствуется обстоятельствами: если отсутствие прав или опьянение прямо повлияли на наступление события, это качественный аргумент для отказа.
6. Использование автомобиля не по назначению
ОСАГО исходит из заявленного при оформлении типа использования: личный, служебный, такси и т. д. Если вы эксплуатировали машину для деятельности, не заявленной в полисе — например, перевозили пассажиров за плату — страховая может отказаться от выплаты.
Это особенно актуально для водителей сервисов такси и доставщиков. Для такой работы нужна отдельная декларация или коммерческая страховка.
7. Форс‑мажор и исключения
К числу исключений могут относиться войны, террористические акты и некоторые природные катастрофы. Вопросы по таким случаям решаются с учётом условий договора и законодательства, и часто приходится привлекать экспертов.
Страховая практика показывает: в условиях масштабных бедствий все стороны стремятся к индивидуальным решениям, но гарантий на полную выплату нет.
Нестраховые ситуации, встречающиеся в практике — реальные примеры
Ниже — несколько коротких кейсов из практики, чтобы показать, как действуют правила в жизни.
Кейс 1: водитель без прав
Пешеход пострадал в результате наезда. Водитель, по заключению экспертизы, был без прав. Страховщик отказал в выплате на основании отсутствия допуска к управлению. Пострадавший получил компенсацию от самого виновника через суд.
Урок: потерпевшему выгодно документировать всё и обращаться в суд, не полагаясь исключительно на страховые выплаты.
Кейс 2: угон и частичное возмещение
Автомобиль угнали, затем вернули с повреждениями. ОСАГО не покрывает этот ущерб. У владельца был КАСКО с франшизой и ограничениями по условиям хранения, поэтому возмещение получилось частичным.
Урок: при выборе КАСКО внимательно читайте условия хранения и список исключений — это решает итоговую выплату.
Кейс 3: эксплуатация для такси
Человек эксплуатировал свою машину на агрегаторах такси, но в полисе указал только личное использование. При ДТП страховая отказала, сославшись на неверно заявленный тип использования.
Урок: если вы зарабатываете на машине, оформите полис, соответствующий деятельности, или специальную коммерческую страховку.
Частые ошибки водителей, которые приводят к отказам
Причины отказа иногда лежат не в грубом исключении, а в мелких ошибках владельца. Разберём стандартные промахи, которые можно легко избежать.
Ошибка 1: позднее уведомление страховой
Многие думают, что можно сообщить о происшествии спустя несколько дней. Задержка затрудняет доказательства, съемку и сбор данных, что увеличивает риск отказа.
Незамедлительное уведомление повышает шансы на корректное оформление случая и увеличивает вероятность выплаты.
Ошибка 2: соглашение «на месте» за наличные
Иногда виновник предлагает пострадавшему “отработать по‑быстрому” — дать деньги на месте и не вызывать полицию. Это может показаться выгодным, но лишает вас юридической защиты и возможности взыскать остальные расходы.
Лучше оформлять происшествие официально и фиксировать все документы: протокол, фото, контакты свидетелей.
Ошибка 3: неверные данные в полисе
Ошибки в регистрационном номере, неверный перечень допущенных водителей или неточный адрес эксплуатации — всё это может привести к снижению выплат или отказу. Страховщики проверяют сведения и используют несоответствия как основание для спора.
Проверяйте полис при покупке. При оформлении онлайн можно быстро исправить данные — удобно сравнить предложения и купить полис, например, на https://zaceni.ru/osago
Практическая инструкция: что делать, если страховая отказывает
Отказ — не приговор. Есть отработанный план действий, который повышает ваши шансы на восстановление справедливости и получение выплат.
- Соберите и сохраните все доказательства: фото, видео, свидетельские показания, протокол полиции.
- Ознакомьтесь с письменным мотивированным отказом страховой компании.
- При необходимости закажите независимую автотехническую экспертизу.
- Обратитесь в РСА или Банк России, если подозреваете неправомерные действия страховщика.
- Пишите жалобу и прилагаете копии всех документов; при споре подавайте иск в суд.
Если хотите сравнить варианты и выбрать быстрый путь для оформления нового полиса, воспользуйтесь сервисом для расчёта и выбора — оформить ОСАГО. Это удобно, если нужно заменить полис после отказа или получить дополнительные опции.
Таблица: наглядно — случаи, когда ОСАГО платит и когда нет
| Ситуация | Покрытие ОСАГО | Если нет — что делать |
|---|---|---|
| Вам причинили вред — виновник установлен | Да, ОСАГО виновника покрывает | Собрать акты, контакты, отметить в ЕРД — обращаться в страховую виновника |
| Вы повредили чужой автомобиль | Да — полис вас защищает (перед третьими) | Оформлять по правилам ОСАГО: ГИБДД, европротокол при малых суммах |
| Повреждение своего автомобиля при вашей вине | Нет | Оплачивать ремонт самостоятельно или по КАСКО |
| Угон или кража | Нет | Обращаться в КАСКО, полицию и хранить все документы |
| ДТП с пешеходом, виновник нет прав | Обычно отказ | Иск к виновнику; пострадавшему — судебное взыскание |
Когда ОСАГО всё же может частично сработать — частные ситуации
Иногда ситуация не чёрно‑белая, и страховая выплачивает частично или после дополнительной экспертизы. Примеры: сопутствующая вина, неочевидная степень упущений, участие нескольких транспортных средств.
В таких случаях важна грамотная доказательная база: записи с регистраторов, заключения независимых экспертов и свидетельские показания.
Как дополнительно обезопасить себя: какие опции стоит рассмотреть
Если хочется реальной защиты собственных рисков, дополните ОСАГО следующими инструментами:
- КАСКО — покрывает ущерб самому автомобилю, кражи и вандализм;
- ДГО (дополнительная гражданская ответственность) — повышает лимит выплат по ответственности;
- Страхование водителя и пассажиров — покрывает их вред здоровью независимо от ответственности;
- Юридическая защита — покрытие расходов на адвоката и представительство в суде.
Прежде чем покупать пакет опций, сравните предложения страховых компаний: разные условия по франшизам, исключениям и тарифам влияют на итоговую пользу. Для подбора выгодного полиса можно обратиться к сервису zaceni.ru — zaceni.ru помогает сопоставить варианты и быстро увидеть цены.
Пошаговый сценарий действий после ДТП, если вы рассчитываете на ОСАГО
План действий уменьшит риск отказа и ускорит получение выплат для пострадавшей стороны.
- Остановить машину и выставить знак аварийной остановки.
- Зафиксировать место: фото/видео с номерами, повреждениями и общим планом.
- Вызвать полицию при серьёзных повреждениях или пострадавших.
- Обменяться полисами и контактами, но не подписывать соглашений об отказе от претензий.
- Уведомить свою страховую компанию: телефон в полисе и/или онлайн‑форма.
- Собрать документы и сохранить чеки, если платите за эвакуацию или услуги.
Если вам нужен быстрый расчет нового полиса после происшествия, можно воспользоваться ссылкой: https://zaceni.ru/osago
Типовые споры со страховыми и как их решают
Часто спор идёт о степени вины, механизме наступления события или наличии исключений. Страховая может ссылаться на отсутствие технического обслуживания, непрописанных водителей или нарушение правил эксплуатации.
Решения принимаются на основе экспертиз и судебной практики. Если вы видите необоснованный отказ, собирайте доказательства и обращайтесь за независимой оценкой и в суд.
Советы по выбору полиса: что читать и на что смотреть
При покупке ОСАГО обратите внимание на несколько важных пунктов, которые влияют на вашу реальную защиту и на возможные проблемные ситуации:
- Тип использования машины и перечень допущенных водителей;
- Рекомендации по документам при ДТП и сроки уведомления страховщика;
- Условия урегулирования убытков и порядок проведения экспертиз;
- Отзывы о работе страховщика при разборе спорных случаев.
Сравнить предложения и оперативно оформить полис реально онлайн — например, через сервис https://zaceni.ru/osago, где видно разные тарифы и условия.
Юридические тонкости: в каких случаях стоит обращаться в суд
Суд — нормальный инструмент при споре с страховщиком или для взыскания ущерба с виновника. Однако нужен здравый расчёт: стоимость экспертиз и юридических услуг должна быть соизмерима с суммой и шансов на успех.
Часто стоит начинать с досудебной претензии, затем обращаться в Роспотребнадзор или Банк России, и только после — в суд, если компромисс невозможен.
Как снизить риск попасть в «нестаховой» сценарий
Превентивные меры реально помогают сократить вероятность отказа по выплатам и упростить взаимодействие со страховой:
- Тщательно указывать тип использования машины и имена допущенных водителей;
- Не эксплуатировать автомобиль в коммерческих целях без соответствующей записи в полисе;
- Своевременно проходить техобслуживание и хранить чеки;
- Установить регистратор — он часто решает спор в вашу пользу;
- При первичном выборе страховщика уточнить практику урегулирования убытков и срок выплат.
Если нужно быстро сравнить условия и подобрать подходящий полис по цене и надёжности, есть смысл посмотреть предложения на https://zaceni.ru/osago
Часто задаваемые вопросы — краткие ответы
Вопрос: ОСАГО платит при угоне? Ответ: нет, это не входит в стандартное покрытие.
Вопрос: Что делать, если виновник скрылся? Ответ: собирать доказательства, обращаться в полицию и оформлять гражданский иск при необходимости.
Вопрос: Покроет ли ОСАГО ремонт собственного авто при вашей вине? Ответ: нет, нужна КАСКО или взаимные договорённости с виновником.
Прощупываем ресурсы: как выбрать между страховщиками
При выборе страховщика оценивайте не только цену, но и скорость обработки дел, практику отказов и доступность дистанционных сервисов. Быстрое оформление, онлайн‑расчёт и прозрачные условия экономят время и нервы.
Сервисы сравнения помогают увидеть это в удобной форме. Если вы хотите подобрать выгодный полис и посмотреть реальные предложения, можно перейти на страницу сравнения и оформления: подобрать выгодный полис.
Важный момент — не верьте только рекламе: изучите реальные условия договора, прочитайте исключения и оцените, какие риски вы готовы держать самостоятельно.
Надеюсь, этот разбор дал ясное понимание, от чего не защищает ОСАГО и какие шаги предпринять, чтобы избежать неожиданных отказов. Осознанный выбор страховой защиты и правильные действия после происшествия существенно снижают риск финансовых потерь. Если нужно — используйте сервис для быстрого расчёта и оформления полиса: https://zaceni.ru/osago