Столкновение на дороге — всегда стресс. Даже если видимых следов немного, под краской и пластиковыми накладками нередко прячутся проблемы, которые проявятся через недели или месяцы. Эта статья подробно объяснит, что такое скрытые повреждения при ДТП, как их правильно фиксировать, как проходит осмотр и какие шаги помогут получить справедливую выплату по ОСАГО.
Что такое скрытые повреждения и почему их нельзя игнорировать
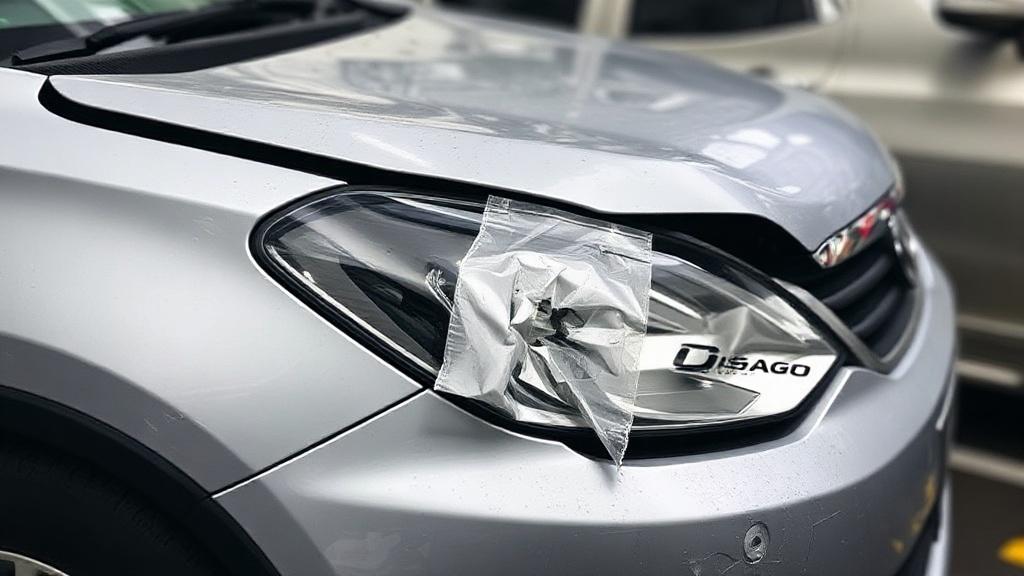
Под скрытыми повреждениями понимают те дефекты автомобиля, которые не видны при поверхностном осмотре: трещины в лонжеронах, деформация подрамника, повреждения электроники, скрытые замятия элементов кузова, микротрещины лакокраски, повреждения крепежа и внутренних элементов фар.
Отсутствие внешних признаков не делает такие повреждения безвредными. Они ухудшают управляемость, повышают риск коррозии и могут повлечь за собой более дорогой ремонт, если вовремя не диагностировать проблему.
Типичные примеры скрытых повреждений
Частые сценарии — удар по бамперу, который затем вызывает смещение кронштейнов; лёгкий наезд на бордюр, после которого нарушается геометрия подвески; попадание мелкого камня, приводящее к повреждению радиатора или интеркулера, что не фиксируется визуально сразу.
Ещё один распространённый случай: повреждение блока управления (ЭБУ) при ударе, проявляющееся через нестабильную работу двигателя или ошибок электроники спустя время.
Правовой и страховой контекст: как ОСАГО относится к скрытым повреждениям
ОСАГО покрывает вред, причинённый имуществу третьих лиц. Если ваш автомобиль пострадал в ДТП, вы или потерпевший вправе получить возмещение в пределах действующих правил и лимитов полиса.
Страховщик обязан организовать осмотр машины и оценить ущерб. Именно на осмотре эксперт принимает решение, какие повреждения учесть в расчёте возмещения — включая те, что выявляются только после частичной разборки.
Если вы хотите быстро сравнить варианты и оформить полис для защиты от неприятностей, можно воспользоваться сервисом для оформления ОСАГО. оформить ОСАГО онлайн удобно и экономично.
Кто делает осмотр и от чего зависит результат
Осмотр может проводить представитель страховой компании (техник-эксперт) или независимый эксперт по инициативе владельца автомобиля. Результаты зависят от метода обследования: визуальный осмотр, инструментальная диагностика на подъемнике, измерение толщины краски, компьютерная диагностика электроники, иногда частичная разборка.
Если эксперт страховой ограничился поверхностной оценкой, а позже обнаружатся скрытые дефекты, у вас есть основания оспорить оценку и требовать повторной экспертизы или независимой проверки.
Как подготовиться к осмотру после ДТП: пошаговый план
Правильная подготовка повышает шансы на корректное признание скрытых повреждений. Ниже — последовательность действий, которую рекомендую применять в реальных ситуациях.
-
Не перемещайте автомобиль без необходимости. Если машина в состоянии, зафиксируйте положение и состояние на фото и видео с разных ракурсов.
-
Соберите первичные документы: полис, свидетельство о регистрации, протокол ДТП или европротокол при отсутствии разногласий.
-
Немедленно уведомьте страховую компанию и закажите удобный для вас осмотр. Сроки обращения — чем раньше, тем лучше.
-
Попросите зафиксировать все симптомы: не только вмятины и трещины, но и посторонние шумы, провалы в динамике, подвеска работает иначе.
-
Если страховая предлагает направить автомобиль в официальный сервис, узнайте, какие операции будут проводиться при первичном осмотре и возможна ли скрытая разборка.
Что взять с собой на осмотр
Полис ОСАГО, паспорт, документы на автомобиль и записи/фото с места ДТП, чек о эвакуации (если была), письменные замечания о проблемах в работе машины — всё это пригодится эксперту для принятия решения.
Если вы хотите получить второе мнение, заранее уточните у страховщика возможность присутствия независимого эксперта при осмотре. Иногда проще заранее обратиться к специалистам и инициировать независимую экспертизу.
Как страховая компания проводит осмотр: методы и диагностика
Осмотр обычно проходит в несколько этапов. Сначала визуальная оценка повреждений. Затем — базовая фотофиксация. При подозрении на скрытые дефекты назначается углублённая диагностика: автомобиль ставят на подъёмник, снимают бамперы, проверяют геометрию кузова и подвески, проводят компьютерную диагностику блоков.
Инструментальные методы включают измерение толщины лакокрасочного покрытия, ультразвуковую или рентгеновскую диагностику для обнаружения трещин в сварных швах и металле, проверку на сколы и микротрещины, а также проверку ровности плоскостей с помощью 3D-измерительных стендов.
Частая процедура: приемка в СТО по направлению страховщика
Страховщик может предложить направить автомобиль в аккредитованный сервис. Там осмотр часто более тщательный: мастера разберут элементы, оценят скрытые повреждения и составят смету.
Преимущество аккредитованных СТО — соглашение страховой о цене работ. Минус — ограничение выбора СТО по списку. Если аккредитованный сервис не выявит скрытые дефекты, вы всё равно вправе запросить независимую экспертизу.
Как формируется сумма выплаты: ремонт или выплата денег
После осмотра эксперт составляет акт и смету. На этой основе страховая определяет размер возмещения. Два основных варианта выплаты — направление на ремонт в выбранный сервис или выдача денежной компенсации для ремонта по вашему выбору.
Выбор зависит от условий полиса и договорённостей. Часто страховая предлагает ремонт в сети своих партнёров. Если вы предпочитаете самостоятельный ремонт, можно обсудить выплату в денежной форме; тогда страховщик вычитает амортизацию и корректирует по прайс-листам.
Что делать, если в процессе ремонта обнаружили скрытые повреждения
При дополнительной разборке мастер должен немедленно уведомить страховую и представить допсмету. Страховая обязана рассмотреть её и при необходимости оплатить дополнительные работы, если это подтверждается экспертным заключением.
Если страховщик отказывает — требуйте независимую экспертизу и сохраните все фото и акты с СТО. Частая ошибка владельцев — соглашаться на ремонт за свой счёт без оформления допсметы и согласования с компанией.
Для удобства расчёта полиса и проверки условий покрытия можно воспользоваться сервисом расчёта. Вот ссылка, где можно оценить варианты и условия: https://zaceni.ru/osago
Типичные ошибки при оформлении и экспертизе
Перечислю распространённые ошибки, которые приводят к занижению выплат или отказу в компенсации.
-
Отсутствие фотофиксации места ДТП и состояния автомобиля до момента транспортировки — это лишает вас доказательной базы при споре.
-
Согласие на ремонт без составления детальной сметы и акта приёмки работ. Без допсметы скрытые дефекты останутся за ваш счёт.
-
Невовремя поданное обращение в страховую: чем позже вы заявите о проблеме, тем сложнее доказать связь повреждений с конкретным ДТП.
-
Доверие только устным обещаниям сотрудника СТО или страховой — фиксируйте всё письменно и сохраняйте документы.
Пошаговая инструкция при обнаружении скрытых повреждений позже
Если через несколько дней или недель после аварии появились признаки скрытых повреждений — шумы, течи, нестабильная работа — действуйте быстро:
-
Зафиксируйте симптомы на видео и фото, записывайте дату появления признаков.
-
Обратитесь в страховую с заявлением и приложите собранные доказательства.
-
Потребуйте повторную экспертизу или направьте автомобиль на углублённую диагностику.
-
Если страховая отказывает, закажите независимую экспертизу и используйте её выводы для претензии или судебного разбирательства.
Кому выгодны независимые экспертизы и когда их заказывать
Независимая экспертиза особенно важна, когда страховая не признаёт наличие скрытых повреждений или значительно занижает смету. Эксперт, не связанный со страховщиком, проведёт детальную диагностику и даст обоснованное заключение.
Заказывать экспертизу нужно, если вы сомневаетесь в объективности оценки, если допсмета отклонена или если ремонт требует демонтажа узлов, которое не было учтено в первоначальном акте.
Как выбрать независимого эксперта
Смотрите на профиль экспертизы — нужны специалисты по кузовной геометрии и электронике. Запрашивайте портфолио и примеры работ, проверяйте наличие аккредитаций. Важно, чтобы эксперт давал подробный письменный отчёт с фото и перечнем дефектов.
Заключение эксперта пригодится и для переговоров со страховой, и в суде: чем качественнее документ, тем выше вероятность пересмотра решения страховщика.
| Этап | Что происходит | Практическая рекомендация |
|---|---|---|
| Первичный осмотр | Визуальная оценка и фотофиксация | Сфотографируйте все детали, сохраните номер дела |
| Углублённая диагностика | Подъёмник, частичная разборка, компьютерная проверка | Требуйте документацию по каждому виду работ |
| Допсмета | Составление дополнительных работ по скрытым дефектам | Не соглашайтесь на устные договорённости — только акт и подпись |
Практические кейсы и сценарии — что реально происходит
Пример 1. Лёгкий удар в задний бампер: сначала владелец решил не обращаться, затем начали шуметь тормоза. При диагностике выявили смещение кронштейна крепления балки — потребовалась демонтажная работа и сварка. Страховая сначала отказала, но после независимой экспертизы оплатила допсмету.
Пример 2. Наезд на лыжу при парковке: визуально ничего, но через неделю загорелась ошибка датчика подушек безопасности. На СТО обнаружили повреждение проводки под пластиковой облицовкой. Страховая согласовала ремонт после представления отчёта специалиста.
Типичный спор: амортизация и старые повреждения
Страховщики часто применяют поправки за износ и учитывают предшествующие дефекты, если они были до ДТП. Ваша задача — доказать связь нового повреждения с конкретным инцидентом: фото до ДТП, акт предыдущих ремонтов и диагностические отчёты помогут это сделать.
Если вы сомневаетесь в корректности расчёта амортизации, запросите подробную калькуляцию: страховая обязана обосновать суммы и позиции в смете.
Если вы ещё не оформили полис или хотите сравнить предложения перед покупкой — zaceni предлагает удобный сервис: расчет стоимости ОСАГО. Это поможет выбрать оптимальный вариант и не остаться без защиты в критический момент.
Как вести переговоры со страховой: аргументы и доказательства
Начинайте с аккуратного документирования: акты, фото, заключения экспертов. Не бойтесь настаивать на своих правах: просите письменные мотивированные ответы на отказ или коррективы в смете.
Показывайте экспертные заключения, если они есть, и просите у страховщика детальную разбивку расчёта. В переговорах работает фактология и чёткая последовательность действий — это снижает вероятность манипуляций.
Когда переходить к жалобам и судебным искам
Если диалог с компанией не даёт результата, направляйте претензию в письменной форме с приложением всех доказательств. При отказе или игнорировании — обращайтесь в Роспотребнадзор, Центробанк (при массовых нарушениях), либо в суд с требованием возмещения ущерба.
Часто достаточно грамотно оформленной претензии и независимой экспертизы, чтобы страховая пересмотрела позицию. Суд — крайняя мера, но она работает, когда документально подтверждены скрытые повреждения и связь с ДТП.
Рекомендации водителю: минимизируем риски и экономим время
Всегда делайте фото места ДТП и автомобиля до эвакуации. Сохраняйте копии всех документов и номеров дел в страховой. При малейших сомнениях в качестве осмотра — приглашайте независимого эксперта.
Не соглашайтесь на ремонт без акта приёмки работ и утверждённой сметы. Если страховщик настоятельно предлагает свою СТО — уточните, входят ли туда работы по скрытым дефектам и как оформляется допсмета.
Если вы хотите быстро оформить полис и быть уверенным, что в случае ДТП процессы будут отлажены, либо просто сравнить предложения страховщиков, используйте удобный инструмент: https://zaceni.ru/osago
Короткий чек-лист перед визитом на осмотр
Подготовьте:
-
Копию полиса и документов на машину.
-
Фото с места ДТП и машины (несколько ракурсов).
-
Список замечаний по работе автомобиля.
-
Контакты свидетелей и акты эвакуации.
Ответы на популярные вопросы
Можно ли получить выплату за скрытые повреждения, если сразу не обратиться в страховую?
Чем раньше вы заявите о проблеме, тем проще доказать её связь с ДТП. Но при наличии доказательств и экспертного заключения страховая может рассмотреть допсмету и позже. Главный риск — потеря доказательной базы: фото, показания свидетелей и технические данные.
Кто оплачивает независимую экспертизу?
Если экспертиза подтвердит обоснованность претензии, страховщик может компенсировать её стоимость. В иных случаях расходы ложатся на заказчика. Иногда экспертизу оплачивает сам страховщик, если инициатива исходит от него.
Что делать, если страховая утверждает, что повреждение было до ДТП?
Запросите объяснение в письменной форме и потребуйте приложить основания. Предоставьте свои доказательства: фото до ДТП, предыдущие акты ремонта, показания свидетелей. При необходимости закажите независимую экспертизу.
Практическая польза: шаги, которые стоит предпринять прямо сейчас
Если вы только что попали в ДТП или хотите быть готовыми на будущее, сделайте следующее: оформите корректный полис ОСАГО, храните цифровые копии документов и изучите алгоритм действий при аварии.
Для многих водителей удобно пользоваться сервисами сравнения и оформления полиса, которые упрощают процесс и позволяют выбрать подходящую защиту. Посмотреть варианты и условия можно здесь: https://zaceni.ru/osago
Если при очередном осмотре вы сомневаетесь в объективности эксперта, помните — у вас всегда есть право на независимую экспертизу и на юридическую защиту своих интересов. Ведите документацию аккуратно, собирайте доказательства и не подписывайте акты без подробной сметы.
Скрытые повреждения при ДТП — это не приговор, если действовать последовательно. Быстрая фиксация, грамотное взаимодействие со страховой и при необходимости независимая экспертиза помогут восстановить автомобиль и получить справедливую выплату по ОСАГО. Для тех, кто хочет заранее обезопасить себя, полезно выбрать подходящий полис: zaceni — сравнение предложений. Пусть ваша защита будет продуманной и эффективной.