Утрата товарной стоимости — слово, которое часто звучит в спорах со страховщиком после аварии. Эта статья объяснит, что такое УТС по ОСАГО, когда её можно требовать, как правильно посчитать и отстоять выплату. Я покажу реальные шаги, типичные ошибки и практические схемы, чтобы вы не потеряли деньги при ремонте или продаже машины.
Что такое УТС и почему это важно владельцу автомобиля
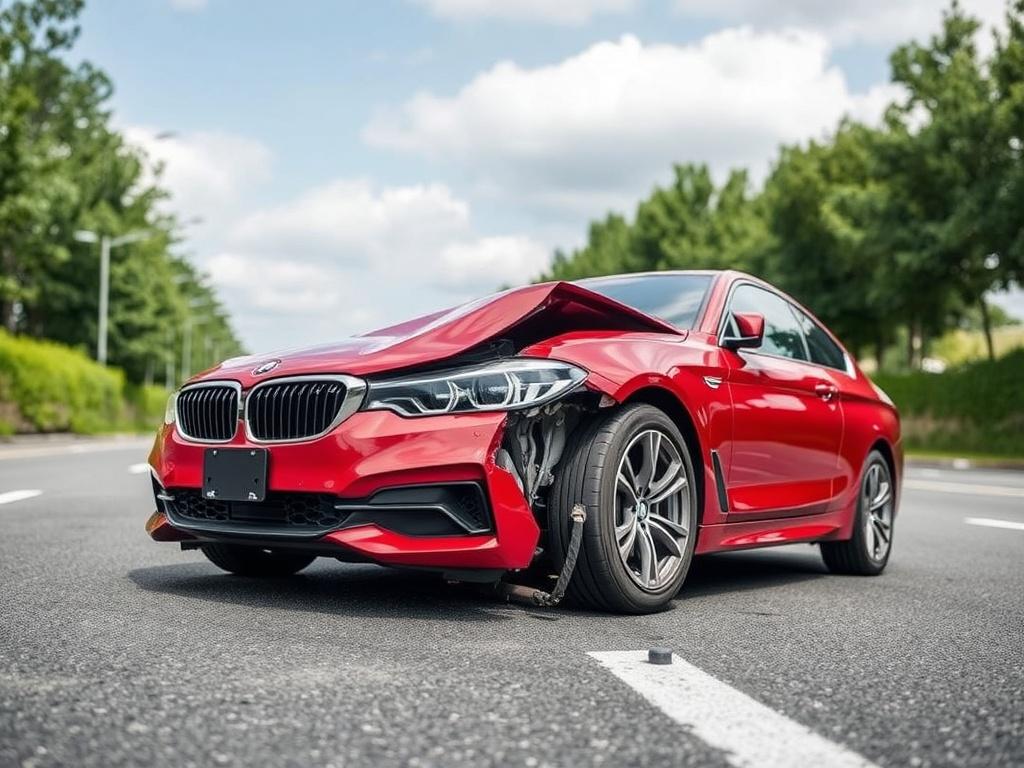
УТС — это снижение рыночной стоимости автомобиля после аварии, даже если ремонт выполнен качественно. Покупатель видит следы ремонта, оценивает историю ДТП и снижает цену. В результате владельцу причитается компенсация не только за восстановление технических параметров, но и за потерю товарного вида.
По закону ОСАГО обеспечивает возмещение вреда, причинённого здоровью и имуществу. Вопрос в том, признаёт ли страховая компания УТС как составляющую возмещения по конкретному делу. Практика судов в последние годы стала более благоприятной для автовладельцев, но споры остаются.
Правовая основа и судебная практика — как это работает на практике
В законе об ОСАГО прямо не прописан единый универсальный порядок расчёта УТС, но общие нормы Гражданского кодекса и правила возмещения вреда позволяют требовать компенсацию утраты товарной стоимости. Это означает, что требование нужно обосновать документально и доказать факт снижения цены.
Суды учитывают экспертные заключения, рыночные отчёты и сравнение цен аналогичных автомобилей. Если страховая отказывает, то аргументы должны быть конкретными: расчёт УТС, список заменённых и восстановленных деталей, акт осмотра до ремонта, фотографии.
Когда УТС по ОСАГО положена: перечень типичных ситуаций
УТС обычно признают, если повреждены элементы, которые влияют на внешний вид и историю ремонта: крылья, двери, пороги, стойки, крышка багажника, передняя панель. Также важна степень вмешательства: замена деталей заметнее косметического ремонта и чаще ведёт к УТС.
Если после аварии были заменены элементы кузова или несущие конструкции, шанс получить УТС увеличивается. При незначительных локальных ремонтах, например, точечной покраске, страховщик может отказать, ссылаясь на отсутствие снижения рыночной стоимости.
Как рассчитывают УТС: методы и реальные примеры
Единой формулы нет, поэтому оценка основывается на сравнении рыночной стоимости автомобиля до и после ДТП. Эксперт определяет потерю в процентах от стоимости автомобиля. Эти проценты зависят от марки, года выпуска, класса автомобиля и характера повреждений.
Ниже — упрощённая схема расчёта, понятная владельцу:
1) Определить рыночную стоимость автомобиля до ДТП. 2) Посчитать стоимость восстановления автомобиля (ремонт и запасные части). 3) Оценить влияние ремонта на рыночную цену и выразить это как процент от первоначальной стоимости. 4) УТС = рыночная стоимость × процент утраты.
Пример расчёта
Предположим, автомобиль стоил 800 000 руб. После аварии нужно заменить правое крыло, дверь и частично капот. Эксперт пришёл к выводу, что УТС составляет 6%. Значит, компенсация УТС — 800 000 × 0.06 = 48 000 руб.
Важно: страховая может предлагать либо ремонт, либо выплату. Если вы согласны на ремонт у их партнёра, часто УТС не выплачивают дополнительно. Поэтому решение нужно принимать осознанно, сравнив суммы.
Какие документы потребуются для требования УТС
Для корректного оформления претензии нужно заранее подготовить пакет документов. Чем больше доказательств влияния ДТП на стоимость, тем выше шансы на выплату.
Стандартный перечень:
- Заявление в страховую компанию о выплате в связи с УТС.
- Акт осмотра до ремонта (если есть) и после ремонта.
- Фотографии повреждений с разных ракурсов и даты.
- Квитанции и калькуляция стоимости ремонта.
- Экспертное заключение об утрате товарной стоимости или независимая оценка.
Пошаговый порядок действий: как добиваться выплаты УТС
Шаг 1. Сообщите о ДТП в страховую и зафиксируйте все данные. Делать это нужно сразу, не откладывая процесс.
Шаг 2. Зафиксируйте повреждения фотографиями и видео. Снимайте крупные планы и общий вид, сохраняйте метки времени.
Шаг 3. Не подписывайте документы о «полном и окончательном расчёте» без внимательного чтения. Подписанный акт «снял претензии» часто блокирует право на УТС.
Шаг 4. Закажите независимую оценку УТС, если страховая отказывается. Заключение эксперта повысит вес претензии в споре.
Шаг 5. Направьте в страховую письменную претензию с требованием выплаты УТС и приложите документы. Если получите отказ — сохраняйте его в письменном виде.
Шаг 6. При отказе подавайте жалобу в регулятора, обращайтесь к юристу или в суд. Часто предварительный досудебный спор решается в вашу пользу при корректной документации.
Типичные ошибки автовладельцев — как их избежать
Ошибка 1: снимать повреждения только после ремонта. Без фото “до” доказать масштаб вмешательства сложнее. Поэтому делайте снимки сразу на месте.
Ошибка 2: соглашаться на ремонт у «автосервиса страховщика» без письменных гарантий. В таком случае страховщик часто оплачивает только ремонт, а выплату УТС мотивированно отклоняет.
Ошибка 3: не требовать экспертного заключения. Самостоятельная оценка и независимая экспертиза способны перевесить позицию страховой в досудебном урегулировании.
Как выбрать между ремонтом и выплатой: практические критерии
Если страховая предлагает ремонт у партнёрской СТО и вы доверяете сервису, берите ремонт, когда сумма УТС и неудобство судебных споров меньше, чем выгода от самостоятельной выплаты. Если вам важна сохранность рыночной стоимости — стоит требовать денежной компенсации.
Для владельцев дорогих или коллекционных машин УТС часто значительно выше, и денежная компенсация предпочтительнее. Для старых автомобилей выгоды могут быть противоположными: ремонт иногда выгоднее, чем борьба за минимальную УТС.
Таблица: распространённые повреждения и типичные диапазоны УТС
| Повреждение | Влияет на УТС | Типичный диапазон УТС |
|---|---|---|
| Замена боковой двери | Да | 3–8% |
| Замена крыла | Да | 2–6% |
| Ремонт бампера (локально) | Часто нет | 0–2% |
| Ремонт несущих конструкций | Да, значительно | 5–15% и выше |
| Козырьки/мелкий кузовной ремонт | Сомнительно | 0–1.5% |
Примечание: приведённые диапазоны ориентировочные. Конкретный процент определяется экспертом и рынком для каждой модели и возраста автомобиля.
Споры со страховщиками: аргументы, которые работают
Аргумент 1. Сравнение со схожими объявлениями продажи машин до и после ремонта. Предоставьте примеры рынка, где аналогичная машина с историей ремонта продаётся дешевле.
Аргумент 2. Экспертное заключение профессиональной оценочной организации. Чем обоснованнее и прозрачнее расчёт, тем выше шансы на выплату.
Аргумент 3. Документы о замене деталей и счёт на запасные части. Замена оригинальных панелей и покраска больших площадей весомо влияют на цену.
Где получить помощь и как ускорить процесс оформления полиса и претензии
Для корректного общения со страховщиком полезно иметь под рукой информацию о возможностях онлайн-оформления полиса и сравнении предложений. Часто удобнее сразу оформить полис у надёжного оператора, который предлагает прозрачные правила урегулирования.
Если вам нужно быстро оформить или пересмотреть ОСАГО перед поездкой или продажей машины, можно воспользоваться сервисами для сравнения и покупки полиса. Например, оформить ОСАГО можно на специализированных площадках, где видно условия и сроки урегулирования.
оформить ОСАГО — один из способов получить полис быстро и посмотреть, какие условия предлагают разные страховые компании.
Дополнительно полезно изучить варианты расчёта и доступные скидки, чтобы быть уверенным в своих правах при наступлении страхового случая. Иногда более прозрачный полис облегчает переговоры по УТС.
https://zaceni.ru/osago
Практический кейс: как я помогал владельцу автомобиля отстоять УТС
Клиент обратился после ДТП: замена двух дверей и крыла, оценочная стоимость машины — 1 200 000 руб. Страховая оплатила ремонт, но выплатила УТС только частично. Мы собрали сравнительную статистику объявлений, независимую экспертизу и направили претензию.
В результате досудебного урегулирования страховая доплатила УТС в сумме, сопоставимой с экспертной оценкой. Ключевыми были: фотографии до ремонта, подробный акт о заменённых деталях и вывод эксперта о влиянии ремонта на цену.
Сравнение вариантов: обращаться ли к независимой оценке или судиться напрямую
Независимая оценка стоит денег, но часто окупается. Если экспертиза подтверждает значительную УТС, страховая может пересмотреть позицию и выплатить сумму, не доводя дело до суда.
Если сумма УТС небольшая и расходы на экспертизу и судебный процесс превышают потенциальную выгоду, лучше отказаться от спора. Каждый случай требует расчёта «затраты — выгода».
Практические советы при продаже автомобиля после ремонта
Честность повышает шанс быстрой продажи, но реальность рынка такова: автомобили с историей ремонта покупают дешевле. Если вы планируете продавать машину после ДТП, учитывайте, что объявление должно быть корректно оформлено и цена — с учётом УТС.
Если вы получили выплату по УТС, внесите это в расчёт цены продажи. Это помогает избежать споров с покупателем и оправдывает ваши ожидания по цене.
купить полис ОСАГО онлайн — если вы планируете будущие поездки и хотите минимизировать риски конфликтов со страховщиком, стоит иметь прозрачный полис и понятные условия урегулирования.
Частые вопросы и короткие ответы
Вопрос: Всегда ли можно требовать УТС? Ответ: Нет. Требование должно быть обосновано. При незначительных косметических ремонтах УТС могут не признать.
Вопрос: Кто платит УТС — страховая или виновник? Ответ: По ОСАГО возмещение осуществляет страховая виновника в пределах лимитов полиса. При недостаточности суммы можно взыскивать разницу через суд с виновника.
Вопрос: Можно ли получить УТС если ремонт выполнен у официального дилера? Ответ: Да — факт ремонта у дилера не исключает УТС. Главное — документальное подтверждение характера работ и их влияния на рыночную стоимость.
https://zaceni.ru/osago
Как подготовиться заранее: чек-лист до выезда на дорогу
- Проверьте срок действия полиса ОСАГО и условия урегулирования.
- Сделайте фото текущего состояния кузова и пробега — это поможет при возможном споре.
- Изучите условия ремонта и выплат по вашему страховщику, сравните предложения на рынке.
сравнить предложения ОСАГО может помочь выбрать удобный и честный полис, с которым в будущем будет меньше споров о выплатах.
Советы юриста: как правильно составить претензию
Документ должен быть кратким, конкретным и содержать расчёт суммы. Укажите дату ДТП, номер дела в страховой, приложите все документы и экспертное заключение. Попросите ответ в установленные сроки — это упростит дальнейшие шаги, если придётся идти в суд.
Если страховая отвечает отказом, требуйте письменное обоснование. Письменный отказ облегчает задачу в суде, потому что показывает, какие аргументы использовала страховая компания.
УТС по ОСАГО — не абстрактный термин, а реальная денежная категория, которую можно и нужно защищать. Правильная подготовка и доказательная база значительно увеличивают шансы на выплату. Если вы хотите минимизировать риски до аварии, оформляйте полис заранее и выбирайте условия, понятные и прозрачные. https://zaceni.ru/osago