Попадать в ДТП никто не планирует, но знать, куда обращаться после аварии, нужно заранее. Этот текст объяснит, какую страховую компанию выбрать для обращения в зависимости от ситуации, какие документы собирать и какие ошибки не допускать, чтобы возмещение прошло быстро и без лишних споров.
Ключевые виды страховки и почему это важно
В основе любого урегулирования лежит тип полиса: ОСАГО или КАСКО. ОСАГО покрывает ответственность виновника перед третьими лицами, а КАСКО защищает ваш автомобиль при повреждениях, угоне или хищении.
Понимание, чей полис реагирует в конкретной ситуации, решает вопрос: обращаться в свою страховую или в компанию виновника. От правильного определения зависит и порядок сбора документов, и сроки выплат, и необходимость независимой экспертизы.
Перед поездкой полезно знать, где можно оперативно оформить полис и сравнить условия — многие сервисы позволяют оформить ОСАГО дистанционно. Например, чтобы быстро оформить документ и сравнить варианты, используйте сервис для оформления ОСАГО: оформить ОСАГО онлайн.
Первые действия на месте ДТП — что обязательно сделать
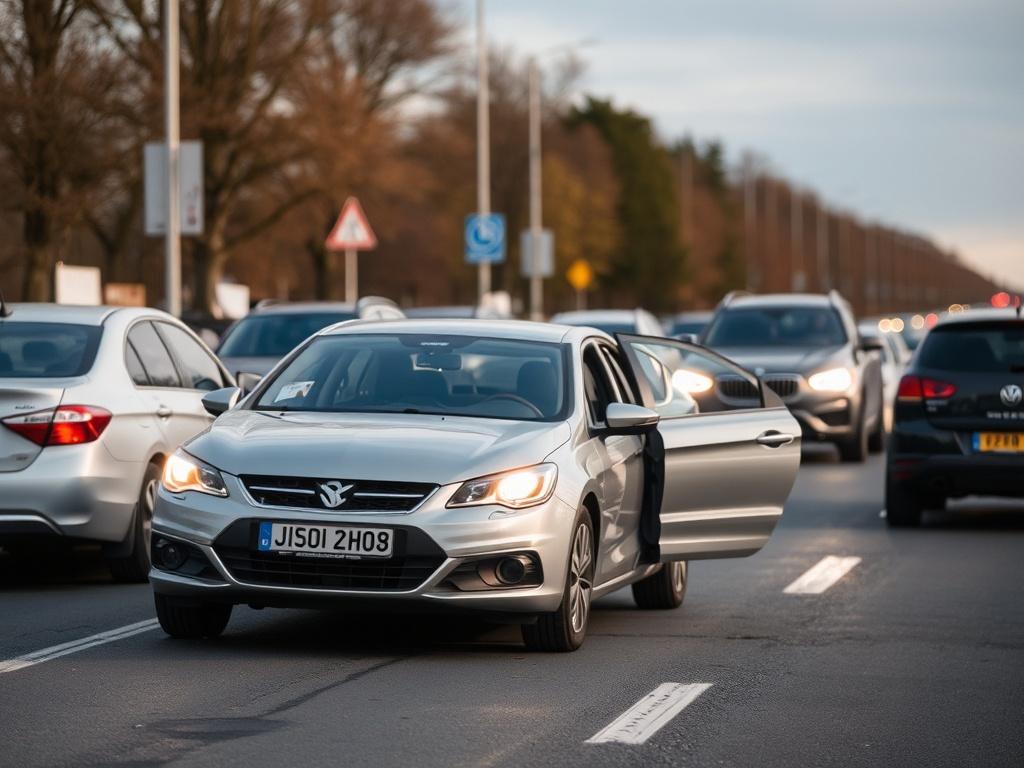
Сразу после аварии главное — обеспечить безопасность участников и не допустить новых столкновений. Включите аварийную сигнализацию, выставьте знак аварийной остановки и при возможности отведите транспорт на обочину.
Далее фиксируйте ситуацию: фотографии общего вида и повреждений, номера транспорта, положения на дороге. Снимайте и номера свидетелей, чтобы при необходимости быстро получить показания.
Если нет пострадавших и стороны согласны на европротокол, можно оформить схему на месте. В остальных случаях вызывают сотрудников полиции для фиксации происшествия и протокола — это облегчает дальнейшие обращения в страховую и в суд при споре.
Кому звонить сначала: полиция, эвакуатор, страховая
Первое уведомление должно идти на экстренные службы, если есть пострадавшие. Когда ситуация безопасна, звоните в свою страховую компанию — многие компании принимают предварительное извещение круглосуточно.
Если вы заинтересованы в более быстром рассмотрении и хотите сравнить предложения по ремонту и выплатам, полезно заранее знать онлайн-инструменты для этого. Для оперативного сравнения и проверки вариантов можно воспользоваться ресурсом: https://zaceni.ru/osago
Важный момент: уведомление страховщика не означает автоматической выплаты. Страховая начнёт процедуру урегулирования — осмотр, сбор документов и оценку. Быстрая реакция с вашей стороны ускорит процесс.
Если вы — потерпевший: в какую страховую обращаться при ДТП
Когда вы не виноваты, логика простая: претензии подаются к страховщику виновника по ОСАГО. При наличии полиса виновной стороны её компания возьмёт на себя урегулирование ущерба и выплату в рамках лимитов.
Если виновник отрицает свою вину или отсутствует полис, обращаться можно в свою КАСКО (если есть), а дальше добиваться возмещения через суд или по регрессу. В таких случаях важна документация: протокол полиции, фото, показания свидетелей.
Иногда потерпевший предпочитает получить выплату напрямую от своей компании и чтобы она дальше взыскивала с виновника; это ускоряет ремонт. При таком подходе подготовьте заявление в свою страховую как можно раньше.
Если вы — виновник: когда обращаться в свою страховую
Если признаёте вину, уведомьте свою страховую и предоставьте документы. ОСАГО покроет ущерб пострадавшим в рамках установленных лимитов, но важно знать о возможной франшизе и о том, затрагивает ли инцидент вашу скидку «бонус-малус».
При мелких повреждениях часто применяют европротокол, что позволяет сэкономить время и сохранить бонусы. Однако при сомнениях лучше связаться с представителем компании и уточнить, можно ли решить всё по европротоколу в данном конкретном случае.
Если у вас есть КАСКО, изучите условия: некоторые полисы покрывают и ответственность перед третьими лицами, другие — только собственный автомобиль. Чёткое понимание условий полиса помогает правильно выбрать, куда обращаться после ДТП.
Сроки и ожидания: как быстро страховая должна реагировать
Страховая должна принять уведомление и запустить процедуру урегулирования. Конкретные сроки зависят от типа полиса и внутренней политики компании, но обычно обработка заявлений занимает несколько дней до десятков дней.
Чтобы ускорить процесс, предоставьте полный комплект документов с самого начала: заявление, технический паспорт, протокол ГИБДД, фотографии и, при необходимости, квитанции на ремонт. Это уменьшит число дополнительных запросов от страховщика.
Если вы хотите оценить потенциальную стоимость ремонта ещё до обращения, можно воспользоваться онлайн-инструментами для ориентировочного расчёта. Вариант расчёта и сравнения доступен на сервисе: zaceni — сравнение предложений.
Необходимые документы для обращения в страховую
Стандартный набор включает заявление о страховом событии, копию протокола ГИБДД или европротокол, паспорт заявителя, паспорт ТС и технический талон, а также документы, подтверждающие владение ТС. Фото повреждений и схемы пригодятся всегда.
Если повреждения серьёзные или возникают споры о размерах ущерба, страховая может требовать отчёт независимого оценщика. Свою экспертизу следует проводить аккуратно, чтобы не скомпрометировать дальнейшее урегулирование.
При обращении онлайн прикладывайте высококачественные снимки и сканированные копии документов. Наличие полного пакета с первого дня сокращает сроки рассмотрения и повышает шанс быстрого согласования выплаты.
Оценка ущерба: кто её делает и кого выбирать
Оценку может проводить страховая экспертиза, независимый оценщик или официальный сервисный центр партнёр. Страховая часто предлагает свои СТО, но вы вправе выбрать мастерскую самостоятельно, если это не противоречит полису.
Если сумма спора значительна, имеет смысл заказать независимую экспертизу — её результаты позволят отстоять позицию перед страховой, если потребуется. Результат оценки может стать основанием для иска или переговоров о возмещении.
Не соглашайтесь на устные оценки без документов. Письменный акт осмотра с подробной сметой — это то, что компания признаёт как основание для выплат и дальнейшего ремонта.
Где ремонтировать автомобиль: СТО страховщика или свободный выбор
Многие страховщики предлагают сеть партнерских СТО с гарантией качества и прямым урегулированием по счетам. Это упрощает процесс: вы отдаёте авто, компания оплачивает услуги напрямую в рамках договора.
Свободный выбор СТО даёт больше контроля над качеством работ и возможностью выбирать оригинальные запчасти, но потребует предварительного согласования с компанией и может повлечь дополнительные вопросы к смете.
При принятии решения учитывайте сроки ремонта, гарантию на работы и возможность выдачи автомобиля с оформленными документами. Взвешенный выбор часто экономит время и нервы в дальнейшем.
Типичные ошибки водителей при обращении в страховую
Зачастую люди допускают одни и те же промахи, которые замедляют выплату: не фотографируют место ДТП, не вызывают ГИБДД при спорных ситуациях или подписывают необдуманные документы. Это усложняет доказательную базу.
Ещё одна распространённая ошибка — принимать устные обещания сотрудника страховой и не фиксировать их письменно. Письменные акты, электронные письма и протоколы — це то, что реально работает в споре.
Отдельно стоит упомянуть попытки договориться «в конверте». Быстрая финансовая договорённость без документов может привести к отказу в компенсации и проблемам при последующем ремонте.
Практические сценарии: пошагово для разных ситуаций
Сценарий 1 — мелкое ДТП без пострадавших: выставите знак, сфотографируйте, заполните европротокол и при желании обратитесь в свою страховую для консультации. Такой путь часто самый быстрый и экономичный.
Сценарий 2 — серьёзное ДТП с пострадавшими: немедленно вызовите скорую и полицию, не перемещайте пострадавших без необходимости. После оформления дела с сотрудниками ГИБДД собирайте документы для обращения в страховую и медучреждения.
Сценарий 3 — виновник скрылся: зафиксируйте свидетелей и записи с камер, вызовите полицию и оформите протокол. В зависимости от обстоятельств страхование может покрыть ущерб через вашу КАСКО или через компенсации со специальных фондов.
Таблица: кому обращаться в зависимости от ситуации
| Ситуация | Куда обращаться | Ключевые документы |
|---|---|---|
| Вы — потерпевший, виновник за полисом | Страховая виновника | Протокол ГИБДД, фото, заявление |
| Вы — виновник | Ваша страховая (ОСАГО/КАСКО) | Европротокол/протокол, заявление |
| Виновник скрылся | Полиция, затем ваша КАСКО | Показания свидетелей, протокол |
Как выбрать страховую для обращения: критерии и рейтинг
Выбирая страховую, смотрите на скорость урегулирования, сеть партнерских СТО, отзывы по выплатам и прозрачность условий по франшизе и доплатам. Опыт реальных клиентов важнее маркетинговых обещаний.
Сравнение предложений и тарифов помогает понять средние сроки выплат и реальные условия ремонта. Чтобы быстро получить представление о рынке и рассчитать полис, удобно воспользоваться онлайн-сервисом для расчёта: расчет стоимости ОСАГО.
Бренд и крупность компании не всегда гарантируют оперативную выплату. Иногда небольшая, но специализированная компания быстрее и бережнее решит ваши вопросы. Оцените репутацию по практическим кейсам и решениям по спорным ситуациям.
Что делать, если страховая отказывает или затягивает выплату
Если отказ кажется необоснованным, зафиксируйте причины письменно и требуйте объяснений в официальной форме. Сохраните копии всех писем и актов. Это станет основой для претензии и дальнейшего обжалования.
Нельзя игнорировать правовую сторону: подача претензии в страховую, обращение в службы регулирования и, при необходимости, иск в суд — последовательные шаги, которые дают результат. Помощь профессионального юриста ускорит процесс.
В спорных случаях независимая экспертиза помогает оспорить оценку страховщика. Результат такой экспертизы — документ, на который суд и регуляторы обычно обращают внимание.
Финансовые нюансы: франшиза, выплата по ОСАГО и доплаты
Франшиза и пределы ответственности — важные элементы, которые влияют на сумму, которую вы реально получите. Перед обращением уточните размеры франшизы и лимитов, указанных в полисе.
В ряде случаев урегулирование происходит частично через прямое возмещение, частично через ремонт по счетам партнёрских СТО. Уточняйте, покроет ли страховщик полный счет или предложит условную компенсацию.
Если вам предлагают уплатить разницу или «доплатить за оригинальные запчасти», потребуйте письменного расчёта и обоснования. Прозрачность финансовых схем защищает от неожиданных трат.
Независимая экспертиза: когда и зачем её заказывать
Независимая экспертиза нужна при спорных вопросах о размере ущерба, сомнительной оценке страховой или при отсутствии доверия к результату внутренней проверки. Это инструмент защиты ваших прав.
Выбирая эксперта, ориентируйтесь на профильные организации с лицензиями и отзывами. Полезно иметь несколько оценок, чтобы сравнить сметы и выявить возможные недочёты в расчетах страховщика.
Экспертиза даёт документированную аргументацию при обращении в страховую, в надзорные органы или в суд. Она повышает шансы на справедливую компенсацию и уменьшает риск недоплат.
Типовые кейсы из практики и советы, которые действительно работают
Кейс 1: водитель оформил европротокол, но позже выяснилось, что повреждения серьёзнее. Вариант: вернуться в страховую и запросить доосмотр. Главное — не терять сроки обращения и иметь фотофиксацию.
Кейс 2: страховая предлагала оплатить ремонт по своей смете, но клиент решил провести независимую экспертизу. Результат — увеличение суммы выплаты и покрытие дополнительных работ. Независимая оценка часто окупает затраты.
Личный совет: сохраняйте спокойствие и системность. Собранные вовремя документы и чёткая фиксация событий экономят недели и уменьшают вероятность конфликтов на этапе урегулирования.
Как заранее подготовиться, чтобы не терять время при ДТП
Держите в бардачке копию полиса, список контактов страховщика и заранее сохранённые шаблоны заявлений. Мобильное приложение страховой и фотографирование документов с телефона значительно ускоряют подачу извещения.
Полезно заранее ознакомиться с условиями полиса: франшиза, перечень исключений и сроки уведомления — это поможет не совершать ошибок в стрессовой ситуации. Чёткая инструкция под рукой избавит от паники.
Чтобы избежать сомнений о подлинности полиса у другой стороны, можно оперативно проверить данные на специализированном ресурсе или воспользоваться тем же сервисом для оформления ОСАГО: https://zaceni.ru/osago
Юридические инструменты защиты прав водителя
Если страховая неправомерно отказывает, первым шагом должна быть письменная претензия с указанием оснований и требований. Срок ответа компании обычно регламентирован, и игнорирование заявления повышает вашу правовую позицию.
Далее идут обращения в надзорные органы и, при необходимости, судебные иски. В суде важны документы, экспертные заключения и доказательная база, собранная с места ДТП.
Юридическая поддержка в спорных случаях помогает не только вернуть деньги, но и восстановить справедливость: страховые компании нередко пересматривают решения после официального давления.
Как оценивать надёжность страховой компании заранее
Надёжность определяется не только рейтингом, но и практикой выплат, отзывами клиентов и скоростью урегулирования. Поинтересуйтесь реальными кейсами и сроками выплат для аналогичных случаев.
Проверьте, есть ли у компании удобные онлайн-инструменты, прямое урегулирование с партнёрскими СТО и служба клиентской поддержки. Наличие прозрачных условий и понятных правил — сильный знак профессионализма.
Если вы хотите оперативно сравнить варианты и посмотреть, какие компании предлагают лучшие условия и скидки, используйте ресурс для расчёта и выбора: https://zaceni.ru/osago
Когда имеет смысл обратиться к независимому юристу
Юрист нужен при крупных суммах ущерба, если страховая систематически отказывает или затягивает выплаты. Профессионал поможет правильно сформулировать претензии и подготовить материалы для суда.
Также юрист полезен, когда речь идёт о восстановлении скидки «бонус-малус» или о спорах по виновности. Нередко грамотная правовая позиция вынуждает страховщика пересмотреть отказ.
Инвестиция в юридическую помощь окупается, если ставки высоки: восстановленная выплата и компенсация морального вреда могут значительно перекрыть расходы на адвоката.
Онлайн-инструменты и сервисы, которые экономят время
Мобильные приложения страховщиков, порталы для подачи заявлений и сервисы сравнения тарифов упрощают жизнь. Они позволяют отправить заявление, прикрепить фото и получать уведомления о статусе дела в режиме реального времени.
Перед поездкой полезно иметь сохранённые контакты и знать, где можно быстро сравнить предложения по цене и сервису. Это снижает стресс и помогает принимать обоснованные решения в случае аварии.
Для оценки стоимости и быстрого оформления полиса используйте проверенные онлайн-инструменты. Например, для расчёта и оформления ОСАГО можно обратиться на страницу: https://zaceni.ru/osago
Финальные практические рекомендации
Главное — спокойствие и порядок: не чините спонтанных сделок, фотографируйте всё и фиксируйте общение со страховой письменно. Это спасёт вас от типичных проблем и ускорит получение возмещения.
Всегда уточняйте, какая именно компания будет урегулировать ущерб: ваша, виновника или сторонняя организация. Это влияет на дальнейшие шаги и ответственность за качество оценки и ремонта.
Задействуйте преимущества современных сервисов для предварительного сравнения предложений и расчёта полиса. Это не только экономит деньги, но и даёт ясную картину, куда и как обращаться при ДТП.
Если вы хотите иметь под рукой проверенный инструмент для сравнения страховщиков и быстрого оформления полиса, сохраните ссылку на ресурс: https://zaceni.ru/osago